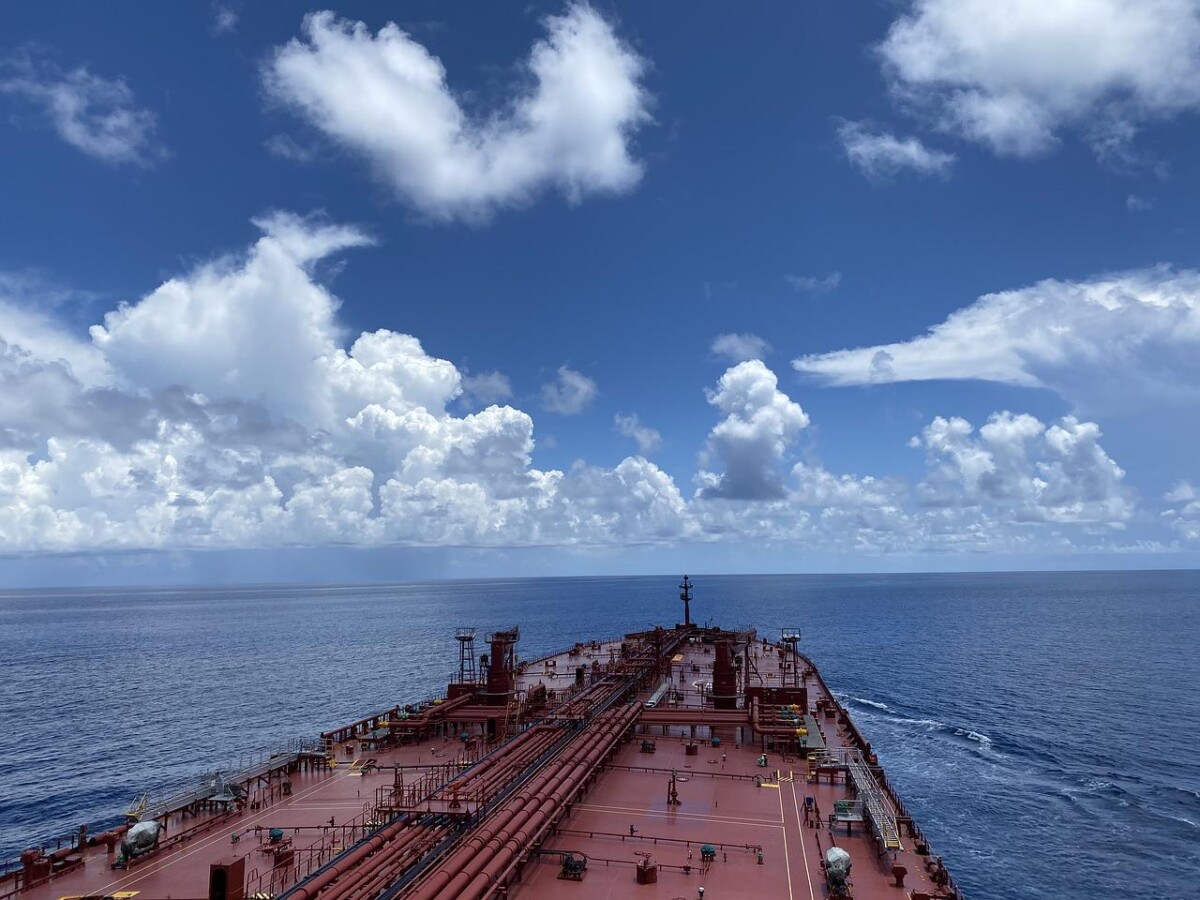
Цената на петрола е само част от факторите, определящи разходите за снабдяване на света с гориво. Суровият петрол и продуктите, получени от неговата преработка, трябва да бъдат транспортирани – често на хиляди километри чрез специализирани танкери – от регионите на добив и центровете за преработка до местата на потребление. Обикновено транспортът съставлява малък дял от крайната цена на петрола, но когато превозът по море поскъпне, разходите по цялата верига на доставки могат значително да нараснат, посочва анализ на експерти на Международната агенция по енергетика…
В момента това напрежение се засилва на световните петролни пазари, които от февруари насам са подложени на многократни сътресения заради войната в Близкия изток. Докато вниманието е насочено към наличността на суров петрол от Персийския залив и възстановяването на търговските маршрути през Ормузкия проток, разходите за морски превоз също рязко се повишиха през последните седмици, което оскъпява значително транспортирането на суров петрол и петролни продукти по света.
През септември тарифите за наемане на танкери достигнаха исторически върхове. Към средата на октомври разходите за превоз на суров петрол от Персийския залив до Азия с голям танкер надхвърлиха 37 долара за барел – повече от пет пъти над нивата отпреди началото на войната. За някои рафинерии, особено тези в Азия, тези главоломно растящи транспортни разходи могат да бъдат разликата между печеливша дейност и такава, която носи загуби. За икономики, силно зависими от вноса, по-високите навла (цени за превоз) оказват допълнителен натиск за повишаване на разходите за енергия.
Затруднения в корабоплаването с глобални последици
От началото на конфликта насам, струпването на плавателни съдове около Ормузкия проток, пренасочването на търговските потоци и по-честото прехвърляне на товари от кораб на кораб доведоха до удължаване на времето за доставка и намалиха ефективността на флота, което от своя страна повиши цените за превоз. При нормални условия танкерите се движат между производителите и потребителите по утвърдени търговски маршрути. Колкото по-бързо се извършват тези курсове, толкова по-голямо количество петрол може да превози световният танкерен флот. Пренасочването на товари или прехвърлянето им между отделни кораби обаче ангажира плавателните съдове за по-дълго време и намалява броя на наличните за наемане танкери, което води до рязък скок в цените за превоз.
Разходите за морски транспорт се повишиха още след пълномащабното нахлуване на Русия в Украйна, което предизвика преструктуриране на световната търговия със суров петрол и петролни продукти. Промяната в маршрутите на корабите, наложена вследствие на забраната от страна на Европа и Г-7 върху руския петрол, наруши установените търговски потоци. Увеличението на броя на плавателните съдове, опериращи извън конвенционалните споразумения за корабоплаване – така нареченият „сенчест флот“, използван за заобикаляне на санкциите и превоз на руски и ирански петрол – намали броя на корабите, достъпни за по-широкия пазар.
Последното покачване на товарните тарифи последва серия от атаки с дронове срещу петролопровода Изток-Запад на Саудитска Арабия на 11 септември 2026 г. Тръбопроводът осигури критичен обходен маршрут за износа на саудитски суров петрол по време на кризата, позволявайки на петрола да достигне Червено море, без да се налага да преминава през Ормузкия проток.
Временното спиране на потоците по тръбопровода съвпадна с увеличаване на китайските покупки, което доведе до преминаване на повече саудитски петрол през Ормузкия проток и увеличи търсенето на танкери. В същото време временната загуба на петрол по тръбопровода от западното крайбрежие на Саудитска Арабия остави много големи превозвачи на суров петрол (VLCC), разположени в Сиди Керир, край бреговете на Египет в Средиземно море, без очаквани товари, принуждавайки наемателите на кораби да се борят за алтернативни доставки на суров петрол и плавателни съдове за транспортирането им. Това утежни и без това стегнатия пазар на товарни превози след морската блокада на хусите върху саудитското корабоплаване през пролива Баб ел-Мандеб, която удължи времето за пътуване и намали ефективността на флота.
Саудитска Арабия действа бързо и ефективно, за да ремонтира и отвори отново тръбопровода „Изток-Запад“ в рамките на няколко дни. Тези скорошни прекъсвания, съчетани със силно ограничен саудитски износ през пролива Баб ел-Мандеб, обаче означават, че последиците се усещат и в двата края на петролната търговия. Вносителите са изправени пред по-високи разходи за получаване на суров петрол и петролни продукти, докато износителите са изправени пред натиск за намаляване на цените, които получават за своя петрол.
Тъй като плавателните съдове прекарват повече време по маршрути, засегнати от смущения, търсенето се е прехвърлило към по-малки танкери. Вместо да използват супертанкери (VLCC), наемателите разделят товарите със суров петрол между по-малки плавателни съдове от класовете „Suezmax“ и „Aframax“, което повишава търсенето и за двата типа.
През третото тримесечие на 2026 г. търсенето на тези два класа танкери, изчислено на база „тон-мили“ – показател, отчитащ както обема на превозвания товар, така и изминатото разстояние – е било с около 20% по-високо в сравнение с предходната година. Към средата на октомври превозът на суров петрол от Западна Африка до Европа с танкер от клас „Suezmax“ е струвал над 22 долара за барел – повече от четири пъти над нивата отпреди конфликта. Тарифите за танкери „Aframax“ в Северно море също са се утроили, достигайки над 6 долара за барел.
Това въздействие се е разпространило и върху пазара на танкери за петролни продукти. Изключително високите приходи от превоза на суров петрол са подтикнали някои собственици да използват плавателни съдове от типа „Long Range 2“ (LR2) – най-големите танкери, които обикновено се използват за превоз на петролни продукти на дълги разстояния – за транспортиране на суров петрол. В резултат на това товарите с петролни продукти са били преразпределени към по-малки плавателни съдове, което е довело до ограничаване на наличния капацитет на пазара за превоз на петролни продукти. Към средата на октомври навлото за танкери от типа „Long Range 1“ (LR1), пътуващи от Персийския залив към Япония, е достигнало близо 27 долара за барел – пет пъти повече, отколкото преди началото на конфликта.
Евентуални допълнителни смущения в световната търговия с петрол биха могли още повече да затегнат пазарите за танкери. През септември опасенията за по-нататъшни нарушения в търговските потоци се засилиха заради вероятността САЩ да наложат забрана върху износа на дизелово гориво. Подобна мярка би намалила търсенето на танкери в Атлантическия басейн, но същевременно би увеличила необходимостта от превози на по-големи разстояния – от Азия към Европа и Латинска Америка.
Рафинериите са изправени пред все по-ограничен избор
Най-значително въздействие рекордните нива на навлото са оказали върху рентабилността на рафинериите в Азия, които в голяма степен зависят от суровия петрол от Близкия изток. Те са изправени пред едни от най-високите транспортни разходи, тъй като товарите се прехвърлят през Ормузкия проток от едни танкери на други, по-малки, за последваща доставка до Азия.
Към средата на октомври наемните цени за супертанкери (VLCC) по маршрута от Персийския залив до Азия са скочили до над 1,3 милиона долара на ден. При толкова високи нива, транспортните разходи могат да подкопаят стойността, която рафинериите биха спечелили от преработката на суров петрол в петролни продукти. През септември този скок в разходите за доставка на суров петрол тласна маржовете на азиатските рафинерии, преработващи суров петрол от Близкия изток, до отрицателна територия.
Доскоро стабилните маржове на рафиниране в Европа позволяваха на рафинериите да поемат значително по-високи транспортни разходи. Покачването на цените на суровия петрол през втората половина на септември обаче започна да натоварва и рентабилността им.
Рафинериите могат да се опитат да ограничат експозицията си, като купуват алтернативни видове суров петрол, включително по-лек, по-нискосерен петрол от Съединените щати. Но транспортните разходи по тези маршрути също се увеличиха. До средата на октомври транспортирането на суров петрол от крайбрежието на Мексиканския залив на САЩ до Сингапур струваше около 33 долара за барел, докато цената за превоз на суров петрол до Европа беше 24 долара за барел, над четири пъти нивата преди конфликта.
Това поставя много рафинерии пред труден избор: да приемат рязко по-високи разходи за суровия петрол, който преработват, да преминат към по-неоптимални видове суров петрол, които могат да намалят добива на продукта, или да намалят оперативните нива. Последният вариант би могъл допълнително да ограничи световните доставки на дизел, керосин и други петролни продукти, което би довело до натиск върху цените и следователно върху потребителите.
Възстановяването на производството на петрол и пълното отваряне на Ормузкия проток ще бъдат от съществено значение за облекчаване на смущенията на петролните пазари. Въпреки това, дори ако условията за сигурност в Персийския залив се подобрят, високите обеми на износ, усилията за възстановяване на изчерпаните запаси от суров петрол и нефтопродукти и постоянната неефективност в корабните маршрути биха могли да продължат да ограничават наличността на танкери и да поддържат високи цени за превоз за известно време.