
От полупроводници и дисплеи до смартфони и компютри – голяма част от хардуера, задвижващ световната икономика, се произвежда в сравнително малка група държави.
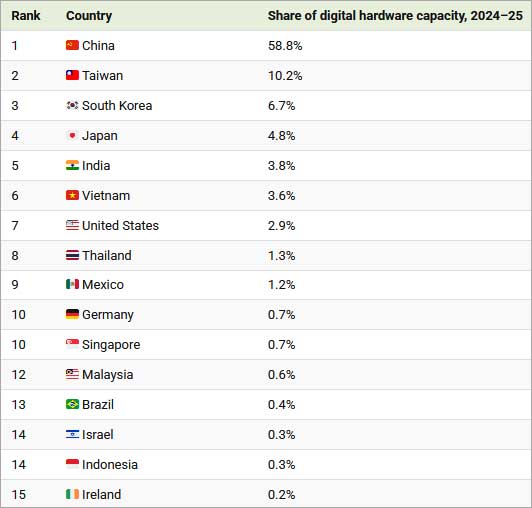
Visual Capitalist подрежда държавите според техния дял в глобалния производствен капацитет за цифров хардуер през периода 2024–2025 г. Данните за графиката са базирани на анализ на Ember, използващ информация от SEMI, DSCC, Prismark, Counterpoint Research, TrendForce, IEA, BNEF и GWEC.
Категорията „цифров хардуер“ обхваща производството на полупроводници, дисплеи, печатни платки, смартфони, компютри и свързани с тях електронни компоненти и устройства.
Данните потвърждават, че преднината на Китай е огромна: делът му в глобалния капацитет за производство на цифров хардуер е почти шест пъти по-голям от този на Тайван, който заема второ място.
Всъщност капацитетът на Китай надхвърля общия капацитет на всички останали държави, включени в изследването. Позицията на Китай отразява мащабната му производствена база, обхващаща готови електронни изделия, дисплеи, печатни платки и други компоненти.
Мащабните производствени мрежи свързват заводите с гъсти клъстери от доставчици, което превръща страната в централен възел за глобалното производство на хардуер.
Китай също така се стреми да затвърди лидерството си в електрониката чрез нов петгодишен план, фокусиран върху полупроводниците, изкуствения интелект и други стратегически технологии. Планът дава приоритет на напредъка по цялата верига на доставки на интегрални схеми (включително чипове), тъй като Пекин цели да намали зависимостта си от западни технологии.
Страната си поставя за цел да генерира над 30 трилиона юана (около 4,5 трилиона долара) приходи от дейността на свързаните индустрии до 2030 г.
Тайван, Южна Корея и Япония допринасят с още 21,7% към глобалния капацитет, извън дела на Китай. Всеки от тези пазари играе специфична роля в екосистемата на електрониката, като в региона оперират водещи компании като TSMC, Foxconn, Samsung, BOE и Sony.
Тайван е от ключово значение за производството на полупроводници и сглобяването на електроника, докато Южна Корея разполага със значителен капацитет за производство на чипове и дисплеи.
Япония остава важен производител на електроника, компоненти и технологии, подкрепящи по-широката верига за доставки на хардуер. Индия и Виетнам водят в следващата група.
След първите четири държави капацитетът за производство на електроника спада рязко.
Индия заема пето място с дял от 3,8%, като изпреварва съвсем малко Виетнам, който е с 3,6%.
САЩ се нареждат след тях с 2,9%. Въпреки че страната остава водеща сила в проектирането и иновациите при полупроводниците, делът ѝ в капацитета за физическо производство на цифров хардуер е сравнително малък.
Тайланд и Мексико са единствените други държави с дял над 1% – съответно 1,3% и 1,2%.
От ЕС най-напред се класира Германия със скромните 0.7%. Останалите страни от блока, включени в 22-те изследвани държави, са Ирландия, Чехия, Австрия, Франция и Италия (всичките с по 0.2%) и Унгария (0.1%). Делът на останалите страни в света, извът посочените 22 е 1.7%.
Класирането подчертава разликата между това къде са базирани най-големите технологични компании в света и къде реално се произвежда техният хардуер. Макар че в САЩ са съсредоточени много водещи технологични фирми и компании за проектиране на чипове, производственият капацитет, обслужващ глобалната верига за доставки на електроника, остава силно концентриран в Азия.