Есенната икономическа прогноза на Европейската комисия очаква растежът на реалния БВП в България да остане стабилен през 2026 г., подкрепен от силно вътрешно търсене.
Прогнозира се растежът да се забави през 2027 и 2028 г., тъй като по-високите цени оказват натиск върху потребителското търсене, темпът на нарастване на заплатите се понижава, а инвестициите намаляват след пика на разходите, финансирани чрез Механизма за възстановяване и устойчивост (МВУ), през 2026 г.
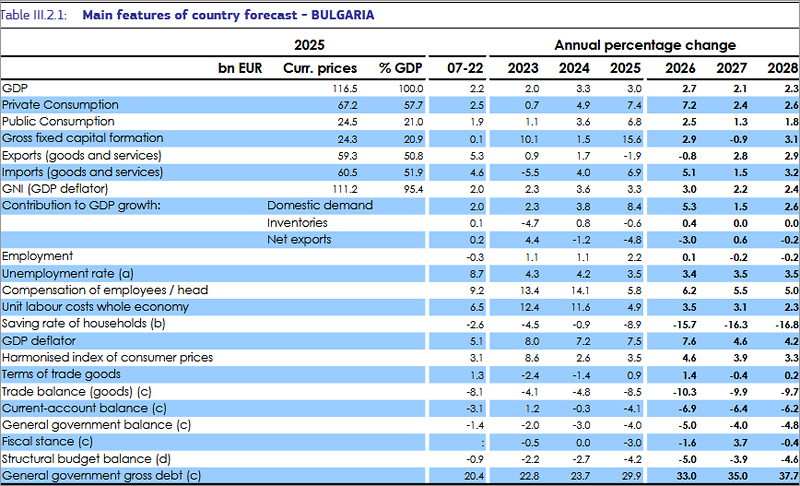
Поради високите цени на енергията и услугите се очаква инфлацията да остане на високи нива през 2026 г. и през първата половина на 2027 г., след което да се забави. Предвижда се (въпреки по-високите очаквания на българското правителство, бел. ред.) дефицитът на сектор „Държавно управление“ да достигне 5% от БВП през 2026 г. и временно да спадне до 4% от БВП през 2027 г., докато съотношението на дълга към БВП се очаква да нарасне и да достигне 37,7% през 2028 г.
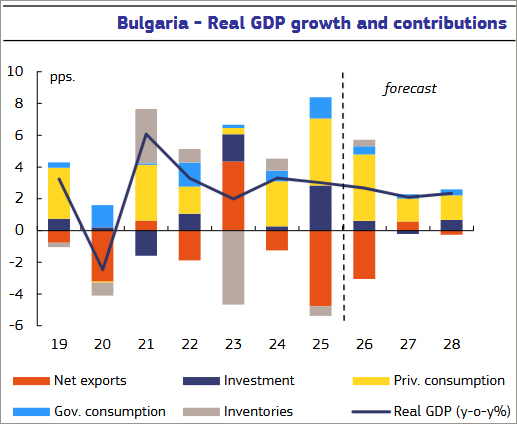
Очаква се растежът на частното потребление да се забави през второто полугодие на 2026 г. За периода 2027–2028 г. се прогнозира по-умерен годишен ръст на потреблението, тъй като реалният разполагаем доход ще нарасне по-слабо поради по-бавния темп на увеличение на заплатите (както в публичния, така и в частния сектор) и високата инфлация.
Прогнозира се растежът на инвестициите да отслабне през 2027 г., след което да се възстанови през 2028 г. Това се дължи главно на динамиката на публичните инвестиции, тъй като изтичането на срока на Механизма за възстановяване и устойчивост (МВУ) ще окаже временно негативно влияние върху тях през 2027 г.
Очаква се растежът на износа на стоки и услуги да остане отрицателен през 2026 г. поради слабото развитие в туристическия сектор и забавянето при износа на стоки като превозни средства и други инвестиционни стоки. Прогнозите са износът да се засили през 2027 и 2028 г., макар и при наличие на рискове от понижение, свързани с веригата на стойността в автомобилостроенето. Очаква се дефицитът по текущата сметка да се увеличи допълнително през 2026 г., след което да намалее в рамките на прогнозния период.
Прогнозата на ЕК сочи още, че растежът на заплатите ще продължи да се забавя, въпреки напрегнатия пазар на труда. През 2025 г. се появиха признаци за забавяне на ръста на заплатите – възнаграждението на един нает се е увеличило с 5,8% (спрямо 14,1% през 2024 г.), което се дължи основно на значителното увеличение в публичния сектор. Очаква се растежът на заплатите да се умерени допълнително през прогнозния период.
През първото полугодие на 2026 г. се наблюдават признаци на отслабване на растежа на заетостта. ЕК очаква тази тенденция да се запази на фона на забавянето на икономическия растеж. В този контекст е и очакването недостигът на работна сила в ключови сектори да се запази, предвид демографския натиск и свиването на населението в трудоспособна възраст.
Инфлацията ще остане висока до 2027 г., подтикната от високите цени на енергията и услугите. Прогнозира се инфлацията, измерена чрез Хармонизирания индекс на потребителските цени (ХИПЦ), да достигне 4,6% през 2026 г. и 3,9% през 2027 г. Това отразява по-високите цени на енергията вследствие на конфликта в Близкия изток, като се очаква те да останат високи и през 2027 г. Инфлацията при услугите също е висока, движена от нарастващите разходи за влагани ресурси – най-вече за енергия и труд. Очаква се тя да остане на високи нива и през 2027 г., преди да започне да показва признаци на забавяне към края на прогнозния период.
Очаква се инфлацията при храните да бъде повлияна в посока нагоре от вторичните ефекти, произтичащи от по-високите цени на енергията, макар че базовите ефекти – породени от силната инфлация при необработените храни през първата половина на 2026 г. – ще смекчат цялостното въздействие през 2027 г. Прогнозира се инфлацията да спадне през 2028 г.
Очаква се дефицитът на сектор „Държавно управление“ да достигне 5,0% от БВП през 2026 г. (при 4,0% от БВП през 2025 г.), което се дължи на нарастване на разходите вследствие на комбинация от трайни социални разходи – до голяма степен обусловени от пенсиите – и увеличение на заплатите в публичния сектор. Очаква се също така значително нарастване на публичните инвестиции в общински проекти, както и на разходите за субсидии и за междинно потребление.
През 2027 г. се очаква дефицитът временно да спадне до 4% от БВП, главно поради развитието при приходите.
Това се дължи на въвеждането на данък върху свръхпечалбите в определени сектори (понастоящем планиран за срок от една година), на мерки за увеличаване на приходите от ДДС и акцизи, както и на повишаване на максималните и минималните прагове за плащане на осигурителни вноски.
За сметка на това, планираното повишаване на прага за регистрация по ДДС и два нови пакета от данъчни облекчения оказват ефект на намаляване на приходите. От страна на разходите се очаква темпът на нарастване на разходите за възнаграждения на наетите лица допълнително да се забави, като се предвижда и по-слаба динамика при повечето други разходни пера в сравнение с 2025 г. Прогнозира се увеличение на разходите за отбрана предвид планираните доставки на оборудване, докато разходите за пенсии ще бъдат обусловени от автоматични индексации.
След изтичането на временния данък върху свръхпечалбите се очаква дефицитът отново да нарасне. Това отразява устойчивата тенденция, при която растежът на приходите изостава от динамиката на разходите, предвид липсата на структурни мерки за трайно укрепване на приходите. В резултат на това се очаква дефицитът да се върне до 4,8% от БВП през 2028 г.
Прогнозира се брутният държавен дълг да нарасне от 29,9% през 2025 г. до около 37,7% от БВП през 2028 г., което се дължи до голяма степен на значителни и трайни първични дефицити, както и на нарастващи разходи за лихви.