Eдва 12% от българите, които спестяват, го правят в инвестиционен фонд или акции. Това сочи проучване* на агенция Алфа Рисърч съвместно със сайта Таралеж, които започват да проследяват обществените нагласи по значими икономически и социални теми, които засягат мнозинството българи.
Според българите най-подходящата форма за съхранение на спестяванията остава традиционното разбиране за инвестиране в недвижим имот (30%). Непосредствено след него се нареждат две банкови услуги – съхранение по разплащателна сметка (27%) и в депозит (25%). На четвърто място се нарежда спестяванията в брой у дома (21%). Въпреки излизането на светло на сериозни суми в периода към прехода към еврото, тази практика не е отмряла, подхранвана от ниско доверие в банките, наличие на нерегламентирани доходи или с нуждата от бърз достъп до средства.
Логично, след като слабо се спестява с инвестиционна цел, свързаната с нея група продукти остава по-малко популярна, въпреки че вече си пробива път като възможна алтернатива. 18% са на мнение, че е най-добре да се спестява в инвестиционно злато, сребро или други благородни метали, в доброволен пенсионен фонд (4%), в държавни или корпоративни облигации и криптовалута (по 3%). Интерес представлява по-различния подход за съхраняване на спестяванията чрез инвестиране в собствен бизнес (10%).
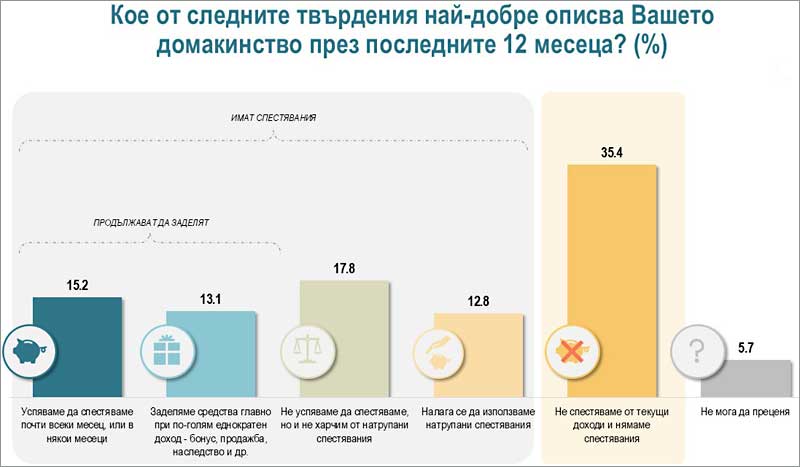
Според анализа популярността на различните форми за държане на спестяванията отразява разбирания, които са по-консервативни и не отчитат новите и по-съвременни начини на инвестиране.
Най-големите почитатели на криптовалутите са най-младите, а на доброволните пенсионни фондове – хората в предпенсионна възраст. Структурата на спестяванията очертава две стратегии, които са се формирали в отговор на най-често срещаните проблеми пред българите. Едната е за дългосрочна защита – тук водещото място е на имотите, които са първи по предпочитания. Другата стратегия е за покриване на неочаквани разходи. Тук водещото място е на парите в брой и в банкови сметки, които са следващите две по популярност. Финансовите инструменти са назад в предпочитанията, което е свързано с по-слаба финансова грамотност и ниско доверие към тях. В резултат от слабото инвестиране във финансови инструменти и частният капитал се оказва с по-ограничени възможности в развитието на българската икономика.
Изследването установява, че преобладаващата част от българските домакинства имат спестявания. Близо три пети (59%) споделят, че имат заделени пари, но се обръща внимание, че при значимата част от тях размерът на сумата е по-скоро минимален. Цитират се данни на БНБ, според които към юни 2026 г. 56% от банковите депозити на населението са в размер до 1 000 евро, а други 38% са между 1 000 и 25 000 евро. Така общо 94% от депозитите не надхвърлят 25 000 евро.
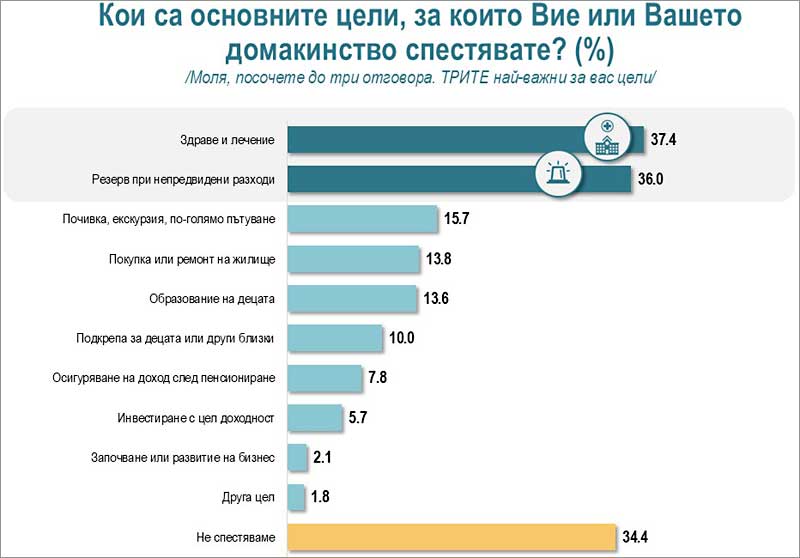
Почти равни са дяловете на спестяващите редовно (15%) и на заделящите средства при по-голям еднократен доход (13%). В другата група попадат домакинствата със спестявания, но без възможност да ги увеличават (31%). От тях повечето се справят, без да харчат от заделените пари (18%), докато най-критична остава ситуацията за използващите натрупаните спестявания (13%). Значим остава делът и на онези, за които темата за спестяванията не е актуална, тъй като не разполагат с такива (35%).
*Проучването е представително за пълнолетното население на страната, реализирано чрез пряко стандартизирано интервю с таблети по домовете на анкетираните лица в периода 19 – 30 октомври 2026 г. сред 1000 пълнолетни българи. Използвана е двустепенна извадка с подбор на респондентите по квота въз основа на признаците пол, възраст и образование.