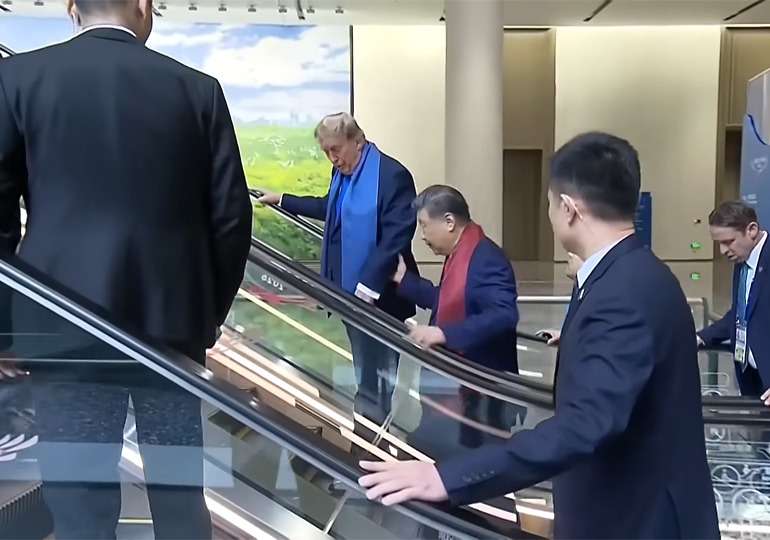
Президентът на САЩ Доналд Тръмп и китайският президент Си Дзинпин проведоха третата си официална среща за годината в четвъртък в Шънджън. Макар голяма част от вниманието да бе насочено към скорошните неуспехи на американския лидер, неговият домакин също пристигна на преговорите в отслабена икономическа позиция, отбелязва коментар на Ройтерс.
Много от проблемите, които ограничиха увереността на Тръмп през май и дори през септември – като упоритата инфлация, високите разходи за заемане на средства и ниския рейтинг на одобрение – все още бяха актуални, когато той се срещна със Си в Шънджън в четвъртък. Исторически тежкото поражение на Републиканската партия на неотдавнашните междинни избори в САЩ е доказателство за това. Междувременно скандалът около бившия главен изпълнителен директор на Nvidia Дженсън Хуанг, включително потенциалните разследвания срещу гиганта в сферата на изкуствения интелект (ИИ), създава сериозни главоболия, от които Тръмп със сигурност няма нужда.
Въпреки това, нищо от изброеното не означава автоматично, че в момента Си държи по-силните икономически козове, както изглеждаше, че е през май. По онова време имаше признаци, че Китай може най-накрая да излезе от дефлационната спирала, предизвикана от срива на пазара на недвижими имоти – най-големия подобен срив в историята, започнал през 2020–2021 г.
Вътрешната икономическа активност в Китай – по-специално продажбите на дребно, промишленото производство и бизнес инвестициите – започваше да се възстановява, а индексът на икономическите изненади за страната току-що бе достигнал най-високото си ниво от три години насам. Годишната потребителска инфлация скочи до тригодишен връх, а дефлацията при цените на производител достигна най-ниското си равнище за последните 18 месеца.
Скок в износа на продукти, свързани с изкуствения интелект
Последните официални данни от Пекин показват, че втората по големина икономика в света все още не се е освободила от тази дефлационна спирала: кредитирането, потреблението и инвестициите остават слаби. Дефлационният песимизъм засяга и настроенията на инвеститорите. Фондовият пазар е спаднал с повече от 20% от лятото насам, технологичните акции в Хонконг са на най-ниското си ниво от повече от две години, а доходността по 10-годишните държавни облигации на Китай е на рекордно ниско равнище.
Единственият светъл лъч остава износът. Рекордните доставки за чужбина – все по-често на високотехнологични продукти, полупроводници, интегрални схеми, преобразуватели и акумулаторни батерии – доведоха до търговски излишък от над 1 трилион долара през миналата година; постижение, което вече е повторено и през настоящата година. Благодарение на нетната търговия, Пекин е на път да постигне целта си за годишен растеж от 4,5% – 5,0% през 2026 г. Според оценки на анализатори, през третото тримесечие нетният износ е допринесъл с около 2 процентни пункта към годишния темп на растеж на икономиката, възлизащ на 4,5%. Това е необичайно голям принос, особено за толкова мащабна икономика.
Но какво ще стане, ако „балонът“ при изкуствения интелект започне да спада или – още по-лошо – се спука?
Ахилесова пета
Разбира се, и за Тръмп, и за Си е в техен интерес това да не се случи. Разходите за изкуствен интелект (ИИ) са от жизненоважно значение за растежа на двете най-големи икономики в света, както и контролът върху потока от оборудване, материали и ресурси, необходими за развитието на тази технология. И двамата лидери са решени да „спечелят“ надпреварата във въоръжаването в сферата на ИИ.
Но тъй като ИИ е толкова важен и за двете страни, той се превръща и в потенциална „Ахилесова пета“. В САЩ забавяне в развитието на ИИ – и последваща пазарна корекция – би могло значително да натежи върху растежа както пряко, така и чрез негативни ефекти върху благосъстоянието. Рискът обаче вероятно е по-голям за Китай поради вътрешната уязвимост на страната.
Съществуват много показатели, които подчертават слабостите на Китай на вътрешния пазар, но никой от тях не го илюстрира по-добре от инвестициите в дълготрайни активи, които спадат с най-бързия си темп от началото на пандемията насам.
Всъщност, ако изключим този изкривен период, инвестициите в дълготрайни активи в Китай намаляват с най-бързия темп, откакто се води съпоставима статистика – преди 30 години.
„Неподходящи за инвестиции?“
И така, как това би могло да повлияе на баланса на силите между Тръмп и Си?
Съществува една гледна точка – поддържана от Луи-Венсан Гав, съосновател на компанията Gavekal Research – според която Вашингтон ще трябва да „размрази“ обтегнатите търговски отношения с Пекин, ако иска да намали тежестта на лихвените плащания и инфлацията у дома. „Китай остава единствената дефлационна сила в света днес“, заяви Гав в подкаст миналия месец. „Ако искате да намалите инфлацията, нямате друг избор, освен да потърсите сближаване с Китай.“
Може би. Но това не се връзва с обмисляните от администрацията на Тръмп нови ограничения за американски фирми, използващи китайски модели на ИИ – да не говорим за затягането на мерките срещу достъпа на Китай до чипове за ИИ, разработени в САЩ.
През 2023 г. тогавашният министър на търговията на САЩ Джина Раймондо сподели, че американски компании са ѝ казали, че Китай е „неподходящ за инвестиции“. Това нейно необичайно директно изказване разгневи Пекин и предизвика дипломатическа буря по онова време. Основателността на твърдението ѝ остава силно спорна, но китайската икономика със сигурност не е толкова подходяща за инвестиции, колкото Си би искал тя да бъде.