Доклад на Международната агенция по енергетика (МАЕ) показва, че нарастващите доставки на втечнен природен газ (ВПГ) – особено от Северна Америка – и по-гъвкавите търговски механизми помагат на пазарите да преодолеят сътресенията в доставките, свързани с Ормузкия проток, въпреки че рисковете пред глобалната газова сигурност остават сериозни.
Според документа обаче Европа навлиза в зимния отоплителен сезон с най-ниските си нива на запаси от природен газ за последните повече от десет години. Според агенцията ситуацията може да доведе до продължаване на напрегнатата ситуация на световните газови пазари чак до 2027 г.
Това допълнително увеличава зависимостта на региона от световните доставки на втечнен природен газ (LNG), за да отговори на пиковото сезонно търсене, и би могло да направи региона особено уязвим, ако предстоящата зима е по-студена от очакваното или ако има технически прекъсвания или други прекъсвания на доставките.
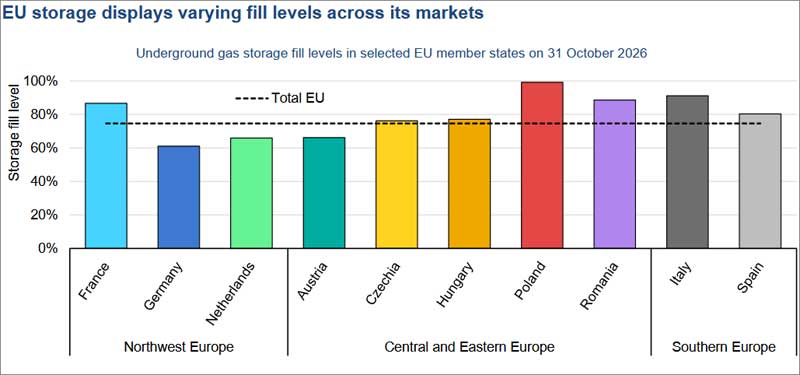
Според доклада, ниските нива на съхранение на газ в Европа, съчетани с ограничените възможности за съхранение в страните вносителки на LNG в Азия и Южна Америка, биха могли да засилят конкуренцията за оскъден брой гъвкави товари на LNG през следващите месеци и да окажат натиск върху спот цените, особено по време на периоди на високо търсене. Ниските нива на съхранение в Европа биха могли също така значително да увеличат необходимостта от инжекции за попълване на запасите до лятото на 2027 г., което би могло да удължи свиването на световния пазар и през следващата година.
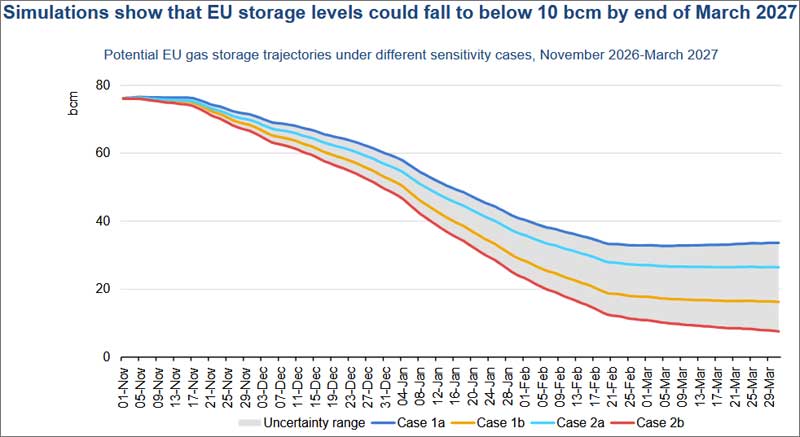
Агенцията представя симулация при четири варианта на геополитическо развитие и метеорологични условия:
- Вариант 1а: Потоците на втечнен природен газ (LNG) през Ормузкия проток се възобновяват в началото на януари, докато търсенето в Европа е ограничено от по-меки температури и по-силно производство на енергия от възобновяеми източници.
- Вариант 1б: По-ниските температури и по-слабото производство на енергия от възобновяеми източници увеличават търсенето на газ в Европа, докато потоците на втечнен природен газ (LNG) през Ормузкия проток се възобновяват в началото на януари.
- Вариант 2а: Потоците на втечнен природен газ (LNG) през Ормузкия проток остават прекъснати до края на първото тримесечие на 2027 г., докато търсенето в Европа е ограничено от по-меки температури и по-силно производство на енергия от възобновяеми източници.
- Вариант 2б: Потоците на втечнен природен газ (LNG) през Ормузкия проток остават прекъснати до края на първото тримесечие на 2027 г., докато по-ниските температури и по-слабото производство на енергия от възобновяеми източници увеличават търсенето на газ в Европа. Това е и най-лошият вариант, при който по-ниските зимни температури водят до увеличение на потреблението на природен газ в сградите с над 10% на годишна база, докато използването на газ в енергийния сектор нараства със 7% на годишна база. Високите цени на газа оказват натиск върху потреблението в индустрията, което спада с около 15% на годишна база – спад, отразяващ свиване на търсенето, подобно на наблюдаваното по време на енергийната криза през 2022/23 г. Приема се, че износът на газ по тръбопроводи от Европейския съюз към Украйна ще възлезе на близо 2 милиарда кубични метра (млрд. куб. м) предвид по-студените зимни метеорологични условия.
По-ниският внос на ВПГ, съчетан със силно вътрешно търсене на газ, води до увеличение на обемите, изтегляни от газохранилищата, с над 20% на годишна база спрямо предходния отоплителен сезон. Към началото на март нивата на запълненост на газохранилищата в ЕС спадат под 10% от техния работен капацитет. Тези исторически ниски нива ограничават възможностите за добив от подземните газохранилища поради спада в налягането на резервоарите. Това би могло да повиши риска от ценова волатилност и прекъсвания в доставките в случай на късно застудяване, съчетано с ниско производство на електроенергия от вятърни централи. При този изключително труден сценарий газохранилищата в ЕС завършват отоплителния сезон със запълненост от едва 7% – ниво, което е с 80% под средната стойност за последните пет години и представлява най-ниската регистрирана стойност досега.
Констатациите подчертават важността на укрепването на международното сътрудничество по отношение на сигурността на доставките на газ, дори когато световните пазари стават по-гъвкави. МАЕ разшири работата си в тази област през последното десетилетие, за да помогне на страните членки да засилят готовността си за потенциални кризи в доставките, тъй като геополитическата и пазарната сложност нараства.
Публикуваният днес „Преглед на глобалната газова сигурност 2026“ (Global Gas Security Review 2026) разглежда как десетилетие на структурни промени преобразява световните пазари на газ и помага на вносителите в някои региони да се справят със сътресенията в доставките, породени от настоящия конфликт в Близкия изток. В доклада се отбелязва, че от първото издание на този преглед през 2016 г. насам световният пазар на газ е претърпял значително развитие – станал е по-гъвкав, по-ликвиден и по-взаимосвързан, но същевременно и по-сложен.
Разрастването на спот търговията и увеличаващият се дял на договорите за втечнен природен газ (ВПГ), които позволяват промяна на крайната дестинация, засилват връзките между регионалните пазари и улесняват преодоляването на прекъсвания в доставките. Въпреки това, на практика пълното спиране на потоците от ВПГ през Ормузкия проток – което доведе до намаляване на товарите от Катар и Обединените арабски емирства с над 60 милиарда кубически метра (млрд. куб. м) в периода от март до октомври тази година – повиши цените в Азия и Европа до най-високите им нива след газовата криза от 2022–2023 г.
Докладът, който включва и най-новия тримесечен анализ на МАЕ за газовия пазар, както и актуализирани краткосрочни прогнози, предвижда, че през 2026 г. глобалните доставки на ВПГ ще спаднат с 3% (или с близо 20 млрд. куб. м). Очаква се световното търсене на газ да намалее с около 1,5% (или близо 65 млрд. куб. м), което се дължи на свиване на потреблението в Близкия изток, по-ниско промишлено потребление на газ в Европа, както и на преминаването от газ към въглища в енергийния сектор в редица азиатски държави.