
- Постановка
Напоследък стана модно сред бизнес среди, а и сред отделни учени-икономисти, да се акцентира върху това, което се нарича прекомерен прираст на трудовите разходи. Разсъжденията се свързват с привеждане на данни за непремерени и разточителни разходи, най-вече в държавния бюджет, които неоправдано увличат и заплащанията за положен труд в частния сектор. Основанията се базират на сравнителни данни за скоростта на трудовите разходи, където България заема челно място сред страните от ЕС (по данни на Еurostat).
За съжаление оценките от подобен вид остават формални, непълни, базирани на отделни показатели, откъснати от цялостния контекст на обществено-икономическото ни развитие.
Настоящата бележка се стреми да хвърли ангажиран поглед върху цялостното развитие на икономиката и на този фон – на съвкупните доходи на населението.
- Факторът инфлация
Прирастът на доходите на населението не е самоцелно формиран. Той се свързва и корелира с редица макроикономически показатели, основен от които е прирастът на производителността на труда. Не маловажен, а твърде често и определящо е изменението на цените. Прирастът на цените въздейства директно върху нарастването на доходите на населението.
Eurostat измерва инфлацията с „Хармонизиран индекс на потребителските цени (ХИПЦ)“. НСИ оценява инфлацията у нас като следи промените в цените на кошница от 867 потребителски стоки (от общо милиони както потребителски, така и капиталови). Този вид индекс оценява прираста на цените на директно потребителските стоки. Той не е единствената оценка на инфлацията.
Официалната статистика предлага ежегодно данни за величината на основен макроикономически показател – Брутен вътрешен продукт (БВП) – както по номинал, така и по съпоставими цени. Чрез съпоставката на двете оценки се формира алтернативен измерител на инфлацията – дефлаторът на БВП. Той се определя като отношение между темпа на прираст на номиналния БВП (числител) и на темпа на прираст на БВП по съпоставими цени (знаменател). Има основания да се счита, че дефлаторът на БВП е измерител на инфлацията на цялото множество от стоки и услуги (както пряко потребителски, така и капиталови), произвеждани в страната.
Разликата между ХИПЦ, от една страна, и дефлаторът на БВП, от друга, не е пренебрежима. На Фигура 1 е представено изменението на двата индикатора за последните 15 години у нас. Като цяло, дефлаторът на БВП у нас превишава ХИПЦ средногодишно за оценявания период с повече от 2,5 процентни пункта.
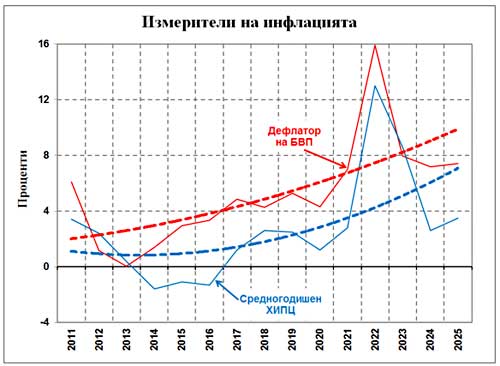
Номиналният прираст на БВП съчетава в себе си както реалния прираст на производството на всякакъв вид стоки и услуги в страната, така и комплексно изразявания прираст на тяхното ценово равнище.
При проследяване на компенсационния ефект от ценовия прираст е редно да се следи динамиката не на ХИПЦ, а на по-общия инфлационен измерител „дефлатор на БВП“.
- Съпоставима динамика
Динамиката на доходите на населението не е равномерно разпределена във времето. Има известен лаг и догонване на прираста на доходите като следствие от промени в основни макроикономически показатели. Това е причината, поради която е препоръчително проследяването на промените да обхваща средносрочен период от време.
В Таблица 1 е представен прирастът на отделни съизмерители на доходите на населението в съпоставка с номиналния прираст на БВП, за последните пет години.
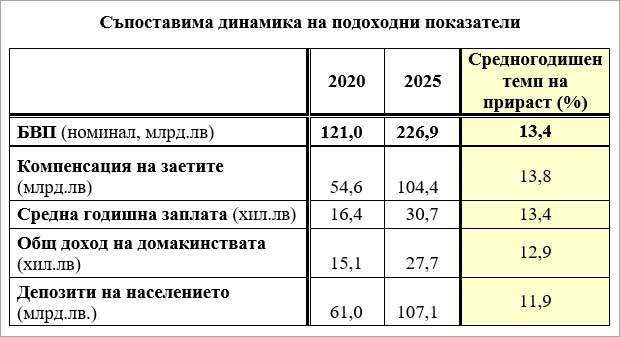
Доходите на населението нарастват в хармония с прираста на производителността на труда, от една страна, и на инфлацията, от друга, т.е. в хармония с номиналния прираст на БВП. Единственият доходен показател, чиято динамика изпреварва тази на БВП, е „Компенсация на наетите“ (като елемент от статистиката на БВП, съставена по метода на доходите). Той следва усилията на страната да се доближава до реалностите в еврозоната. Например, делът на „Компенсация на наетите“ в БВП за четирите страни от Източна Европа, които са членки на еврозоната (Естония, Латвия, Литва и Словакия) през 2020 г. е 46,5% и нараства на 47,6% през 2025 г. (прираст от 1,1 процентни пункта), докато съответните относителни дялове у нас са 45,1% и 46% (прираст от 0,9 процентни пункта). Същото съотношение на еврозоната като цяло през 2025 г. е 66,1%, т.е. редно е да се очаква, че членството на България в еврозоната ще предполага чувствително изпреварване на трудовите доходи спрямо БВП.
- Заключение
Заплатите и доходите на населението не се пришпорват. По-скоро има определена недооценка на реалната инфлация, която води до несъразмерни на пръв поглед съотношения. Стремежът за преждевременно включване към еврозоната, както и членството в еврозоната предполагат достигане до определени пропорции, които са характерни за високо развитите икономики, но не са приемливи за изостанали и догонващи икономики.
Нерядко се препраща към неблаговидната практика на северната ни съседка Румъния. Сравненията са привидни и откъснати от контекста. Румъния провежда своя собствена монетарна и валутна политика, прокарва свои виждания за социално-икономическото си развитие и неговото управление и понася последствията. България няма своя собствена монетарна и валутна политика в продължение на четвърт век, тя се подчинява твърдо към реалиите, характерни за еврозоната. Респективно, преките сравнения следва да се извършват при съблюдаване на действащите условия.
Държавният бюджет няма да съумее да „укроти“ процеса на видимо и повърхностно изпреварваща динамика на доходите на населението. Тя е естествено протичащо явление и няма да може да се овладее.
Икономиката ни следва да се откаже от парниковите условия на развитие и да възприеме ускорено съвременно технологично развитие, характерно за страните от еврозоната, при съобразяване и отчитане на неизбежния и задължителен прираст на трудовите разходи.